

Zuckersteuer: Auswirkungen, Funktionsweise und die Debatte um ihre Einführung
In Deutschland ist der Zuckerkonsum überdurchschnittlich hoch. Zahlreiche Expertinnen und Experten fordern darum gesundheitspolitische Maßnahmen zur Reduktion der Zuckeraufnahme - unter anderem in Form einer Zuckersteuer, wie sie international bereits in über 100 Ländern auf zuckerhaltige Getränke eingeführt wurde. Diese Steuer soll nicht nur zur Vorbeugung von ernährungsbedingten Krankheiten beitragen, sondern auch die Prävention und Bewusstseinsbildung in der Bevölkerung verstärken.
Hintergrund: Zu hoher Zuckerkonsum und Gesundheitsgefahren
Die Weltgesundheitsorganisation (WHO) empfiehlt, weniger als 50 Gramm sogenannten "freien Zucker" pro Tag aufzunehmen, idealerweise unter 25 Gramm. In Deutschland wird dieser Wert deutlich überschritten: Frauen konsumieren im Schnitt 61 Gramm Zucker pro Tag - Männer sogar 78 Gramm. Der durchschnittliche Zuckerverzehr der Deutschen liegt beim Vierfachen der idealen Empfehlung. Vor allem zuckerhaltige Getränke gelten als mitverantwortlich für Übergewicht, Diabetes Typ 2, Herz-Kreislauf-Erkrankungen und Karies.
- Cola enthält besonders viel Zucker - 31 bis 36 Stück Würfelzucker pro Liter
- Limonaden liegen bei 20 bis 30 Stück Würfelzucker pro Liter
Deshalb empfiehlt die WHO, höchstens 5 Energie-% des täglichen Kalorienbedarfs in Form von zugesetztem Zucker zu sich zu nehmen. Zucker wird als eines der größten Gesundheitsrisiken in unserer Ernährung eingeordnet.
)
Funktionsweise der Zuckersteuer
Typischerweise bezieht sich die Zuckersteuer auf zuckerhaltige Getränke, und man konnte beobachten, dass der Konsum von zuckerhaltigen Getränken nach Besteuerung zurückgegangen ist. Die Steuer kann entweder als Einheitssatz oder gestaffelt nach Volumen beziehungsweise Zuckergehalt erhoben werden.
Beispiel Großbritannien
Bei der britischen Zuckersteuer etwa handelt es sich um eine gestaffelte Steuer:
Lesen Sie auch: Fanta Lemon Zucker: Was Sie wissen sollten
- Zuckergehalt von 5 bis 8 Gramm pro 100 ml: 18 Pence (etwa 21 Cent) pro Liter
- Ab 8 Gramm Zucker pro 100 ml: 24 Pence (etwa 28 Cent) pro Liter
Die Einführung der Steuer wurde zwei Jahre im Voraus angekündigt, damit Hersteller Rezepturen anpassen konnten und möglichst den Zuckergehalt senken, um die Steuer zu vermeiden.
Gestaffelte Steuern regen Verbraucher dazu an, Alternativen mit niedrigerem Zuckergehalt auszuwählen.
Gestaltungsoptionen: Welche Produkte sollen besteuert werden?
Uneinigkeit herrscht in Deutschland noch darüber, welche Zuckerarten oder gesüßten Produkte überhaupt von einer Zuckersteuer betroffen sein sollten. Oftmals stehen kohlensäurehaltige zuckergesüßte Getränke im Fokus, während andere süße Alternativen wie Fruchtsäfte, Milch- und Teegetränke sowie Lightvarianten mit Süßstoffen bisher außen vor bleiben.
Die WHO empfiehlt, alle mit Zucker gesüßten Getränke einzubeziehen; bei Süßstoffen solle eine separate Bewertung erfolgen.
Zuckerarten und Kennzeichnung
Unterschiedliche Zuckerquellen
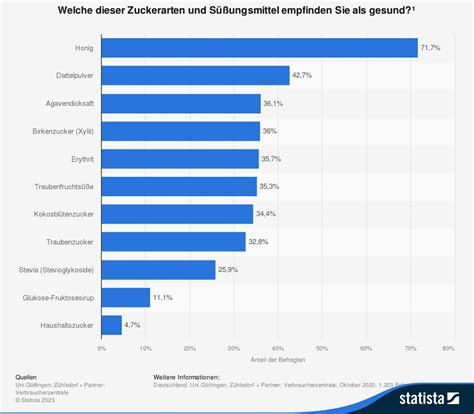
Haushaltszucker ist der bekannte Kristallzucker (Saccharose), besteht chemisch aus Glukose und Fruktose und wird sowohl in Privathaushalten als auch großflächig in der Lebensmittelindustrie eingesetzt.
Lesen Sie auch: Inhaltsstoffe und Nachhaltigkeit von zuckerfreiem Chocomel
Weitere Zuckerquellen sind Stärkezucker (z.B. Isoglukose aus Mais und anderem Getreide), Malzzucker (Maltose), Pflanzensirupe (Agave, Ahorn, Datteln), Trockenfrüchte und auch tierische Optionen wie Milchzucker (Laktose) und Honig. Aufgrund wirtschaftlicher Faktoren kommt in Fertigprodukten meist herkömmlicher Haushaltszucker, Stärkezucker oder Malzzucker zum Einsatz.
| Zuckerart | Herkunft | Beispiele |
|---|---|---|
| Saccharose | Zuckerrüben, Zuckerrohr | Haushaltszucker, Kandis, Gelierzucker |
| Isoglukose/Glukosesirup | Mais, Weizen, Reis | Fertigprodukte, Getränke |
| Malzzucker | Getreide (Malz) | Backwaren, Bier, Süßwaren |
| Laktose | Milch | Milchprodukte, Fertigprodukte |
| Pflanzenzucker- und Sirupe | Agave, Ahorn, Palmen | Agavensirup, Ahornsirup |
| Honig | Bienen, meist Mischblüten | Haushalt, selten Industrie |
In der Lebensmittelkennzeichnung werden diese Zuckerarten oft mit verschiedenen Namen bezeichnet, etwa Glukose, Fruktose, Maissirup, Dextrose, Gerstenmalz oder Rübenkraut. In der Nährwerttabelle sind alle enthaltenen Einfach- und Zweifachzucker als "Zucker" summiert.
Wissenschaftliche Bewertung: Was bringt die Zuckersteuer?
Die Wirksamkeit einer Steuer auf zuckerhaltige Getränke hängt stark von der konkreten Ausgestaltung ab. Laut einer Studie des Wissenschaftlichen Instituts des Verbands der Privaten Krankenversicherung (WIP) kann eine gut gemachte Steuer den Softdrink-Konsum und damit auch den Zuckerkonsum in Deutschland senken. So könnte sie den täglichen Zuckerkonsum senken, Krankheiten vermeiden und Gesundheitskosten reduzieren.
- Eine 20-prozentige Steuer auf zuckerhaltige Getränke könnte langfristig zahlreiche Fälle von Übergewicht und Adipositas verhindern.
- Die Simulation zeigte für gestaffelte Herstellerabgaben Einsparungen von etwa 16 Milliarden Euro volkswirtschaftliche Kosten und 4 Milliarden Euro Gesundheitskosten über 20 Jahre.
- 132.000 bis 244.000 Fälle von Typ-2-Diabetes könnten verhindert werden.
Positive Effekte einer Zuckersteuer wurden besonders bei Kindern, Jugendlichen und sozial benachteiligten Gruppen beobachtet. Erfahrungen etwa aus Mexiko zeigen, dass vor allem ärmere Haushalte weniger stark zuckerhaltige Getränke kaufen, wenn diese besteuert werden.
Die WHO betont, dass gut konzipierte und ausreichend hohe Steuern zu bedeutenden Veränderungen beim Verkauf und Konsum führen können - auch wenn betroffene Branchen dies regelmäßig in Frage stellen und diese Maßnahmen mit Tabakregulierungen vergleichen.
Lesen Sie auch: Osterhasen-Kekse ohne Zucker
Kritische Limitierungen
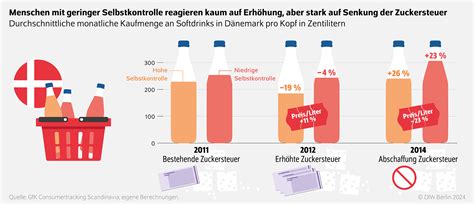
Beobachtungsstudien, etwa aus den USA und Großbritannien, zeigen allerdings, dass die gesundheitlichen Auswirkungen isolierter Zuckersteuern begrenzt sein können. Das Problem ist häufig, dass die Bevölkerung zwar weniger Softdrinks, aber nicht unbedingt weniger Zucker insgesamt konsumiert. In manchen Fällen weichen Konsumenten auf andere zuckerreiche Lebensmittel aus.
Informationskampagnen alleine reichen offenbar nicht aus. Aus wissenschaftlicher Sicht ist das eindeutig: Aufklärung allein verändert das Verhalten auf Bevölkerungsebene nicht nachhaltig.
Praktische Umsetzung und Alternativen
Bemessungsgrundlage und Steuerklassen
Als Basis für den Steuersatz sollte der in der Nährwerttabelle ausgewiesene Gesamtzuckergehalt gelten. Drei Steuerklassen werden vorgeschlagen:
- Zuckergehalt bis 5%: 5% Steuer
- Zuckergehalt bis 12,5%: 10% Steuer
- Zuckergehalt über 12,5%: 20% Steuer
Für Getränke soll der halbe Zuckergehalt als Grenze dienen. Softdrinks, Limonaden, Fruchtsäfte, Smoothies und alle Süßungsmittel zum Kochen und Backen würden in die höchste Steuerklasse fallen.
Lediglich frisches Obst und naturbelassene Tiefkühlfrüchte, die Ballaststoffe und Mikronährstoffe enthalten, bleiben grundsätzlich steuerfrei.
Reaktion der Industrie: Zuckeraustauschstoffe und Reformulierung
Um die Steuer zu umgehen, ersetzen Hersteller zunehmend Zucker durch Austauschstoffe und Süßstoffe, darunter Sorbit (E 420), Erythrit (E 968), Xylit (E 967), Aspartam (E 951), Cyclamat (E 952) und Saccharin (E 954). Diese weisen besondere Eigenschaften auf, beispielsweise weniger Kalorien oder auch Verdauungsprobleme und umstrittene gesundheitliche Wirkungen.
Das Ziel ist häufig, den Geschmack der Produkte zu erhalten und zugleich die Steuerbelastung zu reduzieren. In der Praxis zeigte sich bislang aber, dass dadurch nicht grundsätzlich ein gesundheitlicher Vorteil entsteht. Für viele Zuckerersatzstoffe ist die gesundheitliche Unbedenklichkeit weiterhin umstritten.
Alternative Ansätze und die Rolle der Verarbeitungstiefe
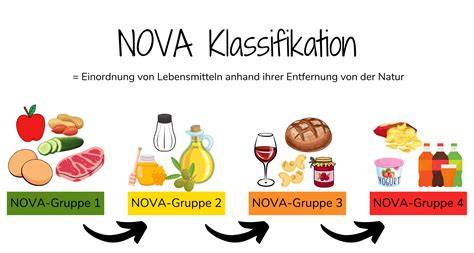
Stark verarbeitete Fertigprodukte enthalten neben Zucker oft auch zu viel Fett, Salz und Zusatzstoffe. Eine Besteuerung nach dem Grad der Verarbeitung - etwa über die NOVA-Klassifikation - könnte noch umfassender die Ernährungswende unterstützen.
| NOVA-Gruppe | Beschreibung | Beispiele |
|---|---|---|
| 1: Frisch & minimal verarbeitet | Natürliche Lebensmittel | Obst, Gemüse, Milch, Fleisch |
| 2: Verarbeitete Zutaten | Zutaten für Zubereitung | Zucker, Öl, Salz |
| 3: Verarbeitete Lebensmittel | Haltbar gemacht, verändert | Konserven, Brot, Käse |
| 4: Hochverarbeitete Produkte (Ultra-processed) | Stark industriell bearbeitet | Limonaden, Snacks, Fertigmenüs |
Internationale und gesundheitspolitische Debatte
Weltweit haben bereits über 100 Länder eine Zuckersteuer auf mindestens eine Art von zuckergesüßtem Getränk eingeführt. In Europa, etwa in Finnland und Großbritannien, wurden zudem der Salzgehalt und andere gesundheitlich relevante Inhaltsstoffe in Lebensmitteln durch gesetzliche Vorgaben reduziert.
Die WHO fordert, im Rahmen der Initiative „3 bis 35“, die Preise für zuckerhaltige Getränke, Tabak und Alkohol bis zum Jahr 2035 weltweit um 50 Prozent durch Steuern zu erhöhen. Die voraussichtlichen Mehreinnahmen könnten für Präventionsprogramme verwendet werden.
In Deutschland wird die Zuckersteuer kontrovers diskutiert. Kritiker, auch in der Politik, sehen darin eine übermäßige staatliche Bevormundung und hohe Bürokratie, während Fachleute auf die nachgewiesene Wirkung entsprechender Maßnahmen in anderen Ländern verweisen.
)
Die bisherige Selbstverpflichtung der Getränkeindustrie zur Zuckerreduktion zeigt nur begrenzte Erfolge - der Effekt bleibt hinter den Erwartungen zurück, wie eine Studie unter Mitwirkung der TU München zeigte.
Die Autoren aktueller Studien betonen: Ein Bündel an Präventionsmaßnahmen ist entscheidend - die Zuckersteuer allein reicht nicht aus, sollte aber Teil einer umfassenden Strategie für Gesundheitsförderung und Krankheitsprävention sein.
Ob eine Softdrink-Steuer in Deutschland sinnvoll ist, muss die Politik entscheiden, aber wissenschaftlich gibt es zahlreiche Hinweise auf gesundheitlichen und ökonomischen Nutzen.
tags: #Zuckersteuer #Auswirkungen #und #Funktionsweise

