

Honig verkaufen: Steuerliche Regelungen für Imker
Honigverkauf ist sowohl für Hobbyimker als auch Berufsimker ein spannendes und potenziell lukratives Tätigkeitsfeld. Doch sobald Einnahmen erzielt werden, stellt sich die Frage nach der steuerlichen Behandlung. Im Folgenden werden die wichtigsten steuerlichen Richtlinien, Unterschiede zwischen Hobby- und Berufsimkerei sowie relevante Pflichten und Vorteile ausführlich dargestellt.
Imkerei - Hobby oder Beruf? Differenzierung nach Umfang und Absicht
Mit dem Einstieg in die Imkerei werden Imker aus gesetzlicher Sicht Tierhalter und führen einen Imkereibetrieb. Die Aufgabe umfasst die Pflege der Honigbienen, Gesundheitskontrolle, Förderung des Wachstums, Produktion von Honig, Wachs, Propolis, Blütenpollen sowie Beiträge zur Bestäubung und dem Ökosystem. Nach der Anmeldung beim zuständigen Amt für Ernährung, Landwirtschaft und Forsten erhalten Imker eine landwirtschaftliche Betriebsnummer und müssen ihre Bienen beim örtlichen Veterinäramt registrieren.
Wann gilt eine Imkerei als Hobbyimkerei?
- Begrenzte Bienenvölker: Bis zu 30 Völker
- Niedriger Umsatz: Einnahmen dienen rein zur Kostendeckung, kein nennenswerter Gewinn
- Verkauf ab Hof: Direkt vom Erzeugerbetrieb, ohne separaten Verkaufsraum
- Steuerliche Pauschale: Gewinn mit bis zu 30 Völkern wird pauschal mit 0 Euro bewertet
Im Mittelpunkt steht der Spaß an der Arbeit mit den Bienen und die Versorgung von Familie und Freunden mit eigenem Honig.
Berufsimkerei: Wann wird aus dem Hobby ein Beruf?
- Gewinnabsicht: Imker will dauerhaft Überschuss erwirtschaften
- Hohe Völkerzahl: Über 30 Bienenvölker
- Umsatz: Einnahmen übersteigen die Kosten, Produkte werden ggf. zugekauft und weiterverkauft
- Verkaufswege: Professioneller Verkauf (z.B. Märkte, Hofladen, Abgabe an Großverteiler)
Mit zunehmender Völkerzahl und Arbeitsumfang, professioneller Vermarktung und Gewinnerzielungsabsicht erfolgt die steuerliche Einstufung als Nebenerwerbs- oder Berufsimkerei.
Steuerliche Einordnung: Einkommenssteuer und Umsatzsteuer im Detail
Einkommensteuer: Wann ist Honigverkauf steuerpflichtig?
Imker erzielen aus steuerlicher Sicht Einkünfte aus sonstiger land- und forstwirtschaftlicher Nutzung. Die steuerliche Erfassung hängt vom Umfang ab:
Lesen Sie auch: Gesundheitliche Lage von Heinz Hoenig im Detail
- Bis zu 30 Bienenvölker: Gewinn wird pauschal mit 0 Euro bewertet - keine Einkommensteuerpflicht.
- 31 bis 70 Völker: Pauschaler Gewinnansatz von 1.000 Euro/Jahr.
- Ab 71 Völkern: Tatsächlicher Gewinn muss ermittelt werden - doppelte Buchführung oder Einnahmen-Überschussrechnung erforderlich.
Voraussetzung für Steuerbefreiung: Die Tätigkeit ist nicht auf Gewinnerzielung ausgerichtet, sondern als Liebhaberei eingestuft. Liebhaberei entsteht, wenn keine Einkünfte erzielt werden und die Einnahmen rein zur Deckung der Kosten dienen. Allerdings entscheidet das Finanzamt im Einzelfall über die Gewinnerzielungsabsicht.
Der Einkommensteuerfreibetrag beträgt 900 €/Jahr, bei Ehegattenveranlagung 1.800 €/Jahr, sofern die Gesamteinkünfte aus Landwirtschaft und Imkerei 30.700 €/Jahr nicht übersteigen (bzw. 61.400 €/Jahr bei Ehegatten).
| Anzahl Bienenvölker | Steuerliche Behandlung | Pauschaler Gewinn |
|---|---|---|
| Bis 30 | Keine Einkommensteuer | 0 € |
| 31-70 | Pauschalierung | 1.000 €/Jahr |
| Ab 71 | Individuelle Gewinnermittlung | Einnahmen - Ausgaben |
Umsatzsteuer: Kleinunternehmerregelung und Durchschnittssatzbesteuerung
Imker gelten als Unternehmer nach dem Umsatzsteuergesetz, sobald Honig oder Bienenprodukte verkauft werden. Auch Hobbyimker unterliegen der Umsatzsteuerpflicht. Dennoch gibt es Ausnahmen und Erleichterungen:
- Kleinunternehmerregelung: Umsätze bis 22.000 Euro Vorjahr (ab 2025: 25.000 Euro) bzw. 100.000 Euro im laufenden Jahr (ab 2025) - Umsatzsteuer muss nicht abgeführt werden.
- Durchschnittssatzbesteuerung: Für Land- und Forstwirte inkl. Imker: 7,8 % bis 8,4 % (2024) und ab 2023 9,0 % Umsatzsteuer.
- Mix-Produkte: Eigenproduzierter Honig kann weiterhin pauschaliert werden, wenn die Beimischung von zugekauften Honig maximal 25 % beträgt.
Wer die Kleinunternehmerregelung nutzt, darf keine Vorsteuer abziehen und muss auf Rechnungen den Hinweis auf §19 UStG vermerken.
Rechnungen, Kassen und Registrierpflicht
Für den Honigverkauf wird eine Kasse benötigt. Entweder nutzt man eine elektronische Registrierkasse oder eine offene Ladenkasse. Seit Januar 2020 gilt eine Belegpflicht: Bei elektronischer Kasse muss für jeden Verkauf ein Beleg erstellt werden, der Kunde muss ihn jedoch nicht mitnehmen. Für offene Ladenkassen gilt keine Pflicht.
Lesen Sie auch: Herstellungsprozess von Blaue Biene Honig detailliert erklärt
Für Rechnungen bis 250 Euro reicht eine Kleinbetragsrechnung, die nur wenige Pflichtbestandteile enthält. Bei Rechnungen über 250 Euro ist die eigene oder die Unternehmenssteuernummer anzugeben.
Ein weiteres Thema ist die E-Rechnung: Kleinunternehmer müssen E-Rechnungen empfangen können, aber nicht selbst ausstellen.
Wann muss eine Imkerei als Gewerbe angemeldet werden?
Die Imkerei zählt in Deutschland grundsätzlich zur land- und forstwirtschaftlichen Urproduktion, deshalb ist eine Gewerbeanmeldung normalerweise nicht notwendig, wenn überwiegend eigene Produkte verkauft werden. Erst wenn gewerbliche Dienstleistungen, Nebenbetriebe und Vermarktungsleistungen mehr als 50 Prozent des Gesamtumsatzes ausmachen, muss ein Gewerbebetrieb beim Gewerbeamt angemeldet und Gewerbesteuer gezahlt werden. Die Grenze liegt bei maximal einem Drittel der Gesamteinnahmen oder maximal 51.500 Euro im Jahr.
Wenn Fremdprodukte verkauft werden, sind diese Einnahmen separat zu erfassen und ggf. abweichend zu versteuern.
Sozialversicherungen und Mitgliedschaft
Jeder Imker, der neben seinem landwirtschaftlichen Betrieb Bienen hält, muss in die Unfallversicherung der Sozialversicherung für Landwirtschaft, Forsten und Gartenbau (SVLFG) einzahlen. Nicht-Landwirte sind beitragspflichtig, wenn sie mehr als 25 Völker halten. In die landwirtschaftliche Alters- und Krankenkasse müssen nur Betriebe mit mehr als 100 Völkern einzahlen.
Lesen Sie auch: Natürliches Heilmittel bei Erkältung
Die Pflichtmitgliedschaft in der Landwirtschaftskammer gilt unabhängig vom Umfang der Imkerei.
Lebensmittelrecht und Honigverordnung: Kennzeichnung und Etiketten
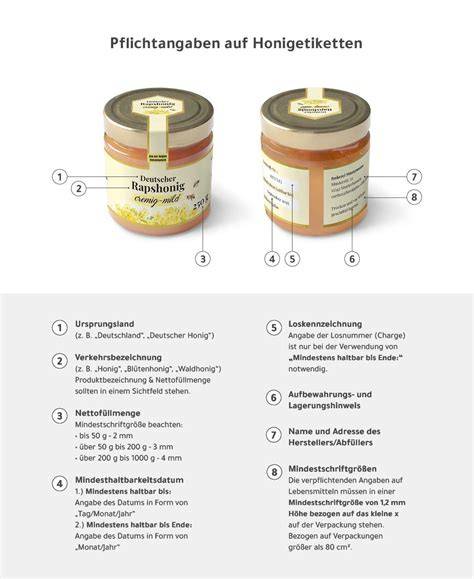
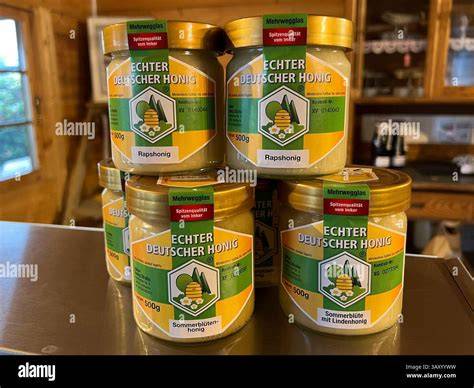
Für den Verkauf von Honig gelten rechtliche Vorgaben wie die Honigverordnung. Insbesondere ist die Herkunft des Honigs klar auszuschreiben (z.B. „Honig aus Deutschland“). Weitere Pflichtangaben:
- Name und Anschrift der Imkerin/des Imkers
- Gewichtsangabe des Netto-Inhalts mit Mindestschriftgröße
- Mindesthaltbarkeitsdatum („Mindestens haltbar bis“, empfohlen 2 Jahre)
- Preisangaben (Endpreis auf Ware oder Schild, Grundpreis bei Wiederverkäufern)
Bei einem Mix von Honigen aus verschiedenen Herkunftsländern müssen beide Ursprungsangaben gemacht werden. Wer Backhonig verkauft, muss auf dem Etikett angeben: „nur zum Kochen und Backen“.
Betriebswirtschaftliche Aspekte: Gewinnermittlung und Verlustabzug
Wer als Imker einen eigenen Betrieb gründet und nicht buchführungspflichtig ist, kann zwischen verschiedenen Methoden wählen:
- Pauschale Gewinnermittlung bei bis zu 70 Völkern
- Einnahmen-Überschussrechnung - hier können Betriebsausgaben abgesetzt werden
Für nichtbuchführungspflichtige Landwirte mit bis zu 30 Völkern sind Einnahmen, Ausgaben und Gewinn steuerlich irrelevant. Bei mehr als 70 Völkern ist eine detaillierte Buchführung notwendig.
Ein Wechsel der Gewinnermittlungsart muss beim Finanzamt beantragt werden und ist für mindestens drei Jahre bindend.
Gewerbefalle: Verkauf von Fremdprodukten und Nebenleistungen
Wer nicht nur eigene Ware verkauft, sondern auch fremde Produkte oder gewerbliche Leistungen (z.B. Met, Wachskerzen, Bestäubungsdienstleistungen), muss die Grenzen beachten. Überschreiten die Umsätze aus betriebsfremden Produkten ein Drittel des Gesamtumsatzes oder 51.500 Euro/Jahr, werden diese Einnahmen gewerblich und unterliegen der Gewerbesteuer. Der Freibetrag für Gewerbesteuer liegt bei 24.500 €/Jahr.
Bei Personengesellschaften (GbR, KG) gelten strengere Regeln, und die gewerblichen Umsätze „färben“ auf den landwirtschaftlichen Umsatz ab.
Häufig gestellte Fragen: Gewerbe und Steuer in der Imkerei
Muss ich als Hobbyimker ein Gewerbe anmelden?
Solange überwiegend eigene Produkte verkauft werden und keine umfangreichen Handelswaren zugekauft werden, ist eine Gewerbeanmeldung nicht erforderlich.
Wie viele Bienenvölker darf ein Hobbyimker steuerfrei halten?
Bis zu 30 Völker bleibt der Gewinn steuerlich unberücksichtigt. Zwischen 31 und 70 Völker wird pauschal 1.000 Euro Gewinn angenommen.
Muss ich Einnahmen aus dem Honigverkauf beim Finanzamt angeben?
Ja, alle Einnahmen aus Honigverkauf sind steuerlich zu erfassen und gehören zu den Einkünften aus Land- und Forstwirtschaft.
Brauche ich als Imker eine Steuernummer oder Umsatzsteuer-ID?
Zur steuerlichen Erfassung wird eine Steuernummer benötigt, eine Umsatzsteuer-ID ist meist erst für Geschäftsbeziehungen mit anderen EU-Unternehmen notwendig.
Darf ich Honig auf Märkten verkaufen?
Der Verkauf auf Wochen‑ oder Weihnachtsmärkten ist möglich, unterliegt aber den Lebensmittel- und Marktordnungen. Gegebenenfalls ist eine Reisegewerbekarte notwendig.
Was ist Liebhaberei und wie entscheidet das Finanzamt?
Das Finanzamt prüft, ob die Imkerei langfristig auf Gewinnerzielung ausgerichtet ist. In der Anfangsphase kann Liebhaberei vermutet werden, vorläufig werden Einnahmen und Ausgaben angegeben.
Neue Vorschriften und Honigverordnung
Die EU-Kommission plant Anpassungen der Honigverordnung zur besseren Produktkontrolle und Information. Künftig müssen insbesondere Mischhonige aus verschiedenen Ländern exakt deklariert werden. Ein Rückverfolgbarkeitssystem für den Herkunftsnachweis soll Betrug verhindern. Nicht betroffen sind Imkereien, die reine Eigenerzeugnisse verkaufen und keine Verfälschungen vornehmen. Die wichtigsten Pflichtangaben wie Herkunft, Haltbarkeitsdatum und Anschrift bleiben bestehen.
Zusammenfassung der wichtigsten steuerlichen Regelungen
- Imker mit bis zu 30 Völkern müssen auf Gewinne aus der Imkerei keine Einkommensteuer zahlen.
- Ab 31 Völkern gilt die Pauschalierung (1.000 Euro Gewinn) bis maximal 70 Völker; ab 71 Völkern muss der tatsächliche Gewinn ermittelt werden.
- Die Kleinunternehmerregelung schützt bei niedrigen Umsätzen vor Umsatzsteuerpflicht.
- Imker mit überwiegend eigenem Honig müssen keine Gewerbeanmeldung vornehmen.
- Sorgfältige Kennzeichnung und Etikettierung gemäß der Honigverordnung sind Pflicht.
Beratungsangebote und weiterführende Informationen
Für Existenzgründung in der Imkerei, steuerliche Fragen und individuellen Anliegen gibt es zahlreiche kostenfreie Beratungsangebote bei Landwirtschaftskammern und Finanzämtern. Im Zweifelsfall sollte ein Steuerberater hinzugezogen werden.
tags: #Honig #verkaufen #steuerliche #regelungen #für #imker

