

Unterschiede im Geschäftsmodell: Barry Callebaut vs. Lindt & Sprüngli
Es ist jedes Jahr dasselbe: Die Schokoladenhersteller überbieten sich mit ihrem Angebot an verlockenden Süßigkeiten. Egal ob Goldhase, Schmunzelweihnachtsmann, Nugatei oder andere Leckereien - als Anleger kommt man an süßen Aktien nicht vorbei. Ein Grund mal etwas genauer hinzusehen.
Kurzüberblick: Wer macht was?
Die Barry Callebaut AG ist einer der weltweit größten Hersteller von Kakao- und Schokoladenprodukten für die Lebensmittelindustrie und beliefert sowohl globale Markenhersteller als auch Bäckereien, Confiserien und Gastronomie mit Kakaomasse, Kuvertüre, Füllungen und Spezialschokoladen. Barry Callebaut tritt im globalen Schokoladen- und Kakaomarkt nicht als klassische Konsumgütermarke, sondern als B2B‑Zulieferer für Industriekunden auf, was den direkten Vergleich mit bekannten Markenplayern wie Lindt & Sprüngli anspruchsvoll, aber besonders aussagekräftig macht.
Lindt & Sprüngli steht als Premium‑Chocolatier für Markenstärke und Endverbraucherprodukte. Lindt ist bekannt für Goldfiguren wie den Schokohasen und profitiert stark von direktem Konsumverhalten, saisonalen Spitzen (z. B. Ostern, Weihnachten) und der Expansion über eigene Shops. Das Unternehmen kommt aus der Schweiz und ist als Premium‑Hersteller positioniert.
Geschäftsmodell: B2B-Volumen versus Premium-B2C
Barry Callebaut verdient vor allem an der Verarbeitungs- und Zutatenkette sowie an Spezialitäten für Industriekunden; dabei erzielt das Unternehmen sein Volumenwachstum maßgeblich über langfristige Lieferverträge und Innovationslösungen für Industriekunden, etwa in den Bereichen nachhaltiger Kakao, zuckerreduzierte Rezepturen oder Spezialfette. Damit korreliert der Absatz stärker mit industriellen Produktionszyklen und den Bestellrhythmen großer Markenhersteller.
Dagegen generiert Lindt & Sprüngli einen Großteil seiner Marge über Premium-Endprodukte und starke Markenpositionierung im Einzelhandel sowie über rund 500 eigene Geschäfte und ein globales Vertriebsnetz. Lindt kann Preiserhöhungen oft besser an Endkunden weitergeben und verteidigt damit Margen durch Premium‑Positionierung.
Lesen Sie auch: Belgische Schokoladentradition: Callebaut
Marktposition und Kundensegmente
- Barry Callebaut: Kunden sind Chocolatiers, Konditoren, Bäcker, Hotels, Restaurants, Caterer und die Großindustrie (z. B. Nestlé, Hershey). Fokus auf B2B-Lösungen und große Volumina.
- Lindt & Sprüngli: Direkter Endkundenfokus, Premium‑Segment, starke Markenartikel (z. B. Lindor, Goldhase), eigener Retail‑Ausbau und saisonale Bestseller.

Finanzielle Charakteristika: Wachstum, Margen, Renditen
Barry Callebaut ist mit rund 10.000 Mitarbeitern an mehr als 50 Standorten weltweit aktiv und setzte jährlich rund 7 Mrd. CHF um. Im beobachteten Zeitraum von 2005 bis 2019 steigerte Barry seinen Umsatz jährlich im Schnitt um 4% (CAGR), Ebitda um 5,1% p.a. und Ebit um 5,9% p.a. Barry meisterte die Krise von 2008 besser: Von 2007 bis 2009 stieg der Umsatz um 18,8%.
Lindt & Sprüngli kommt von 2005 bis 2019 auf ein durchschnittliches Umsatzwachstum von 4,8% pro Jahr; Ebitda stieg um 7,2% und Ebit um 6,8% pro Jahr. Lindt erlitt in der Rezession 2008 einen Rückschlag (Umsatz minus 14,3% von 2007-2009), zeigt jedoch über die lange Frist leicht höhere CAGR‑Werte als Barry.
Margenentwicklung
Die Margenentwicklung ist ein zentrales Unterscheidungsmerkmal. Lindt & Sprüngli hat die Ebit-Marge von 2005 bis 2019 um 34,5% und die Ebitda-Marge um gut 40% gesteigert. Barry steigerte die Margen ebenfalls (Ebit +31,7%, Ebitda +17,7%), erreicht aber nicht ganz die Leistung von Lindt. Lindt bewegt sich zudem typischerweise in höheren zweistelligen EBIT‑Margen, während Barry operativ eher im hohen einstelligen Prozentbereich liegt, was dem B2B‑Volumengeschäft geschuldet ist.
Kapitalrenditen und Kapitalallokation
Beide Unternehmen schaffen unter Annahme einer Kapitalkostenschätzung von 6% konsistent Mehrwert. Barry hat die Kapitalrenditen in den letzten Jahren nachhaltiger gesteigert und in den letzten vier Geschäftsjahren auf ein höheres Niveau gebracht als Lindt, was Barry in dieser Disziplin vorteilhaft darstellt. Akquisitionen (Petra Foods bei Barry, Russell Stover bei Lindt) hatten temporär dämpfende Effekte auf ROIC.
Risiken: Rohstoffe, Preissetzung und Zyklizität
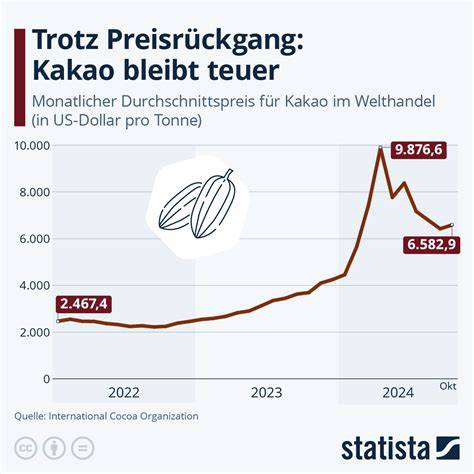
Besonders deutlich wird der Unterschied im Geschäftsmodell bei Rohstoffpreisschocks. Zuletzt waren es vor allem stark gestiegene Kakaopreise, die den Sektor unter Druck setzten. Während Markenhersteller wie Lindt Preiserhöhungen relativ direkt an Endkunden weitergeben und so Margen verteidigen können, steht Barry Callebaut im Spannungsfeld zwischen langfristigen Lieferverträgen, Preisformeln und der Möglichkeit, Rohstoffkosten zeitverzögert in Kundenkonditionen einzupreisen.
Lesen Sie auch: Bitterschokoladen Croissant Sticks selber machen
Barry Callebaut leidet stärker unter mangelnder Preissetzungsmacht gegenüber Großkunden; Kunden wie Nestlé und Hershey setzten Bestellungen aus und reduzierten den Schokoladenanteil in Produkten, was Margen belastet. Analysten sehen Barry dadurch in einer „perfekten Sturmkonstellation“ aus gedämpfter Nachfrage und begrenzter Preissetzungsmacht. Die Leerverkaufsquote spiegelt diese Nervosität wider.
Bilanzqualität, Dividendenpolitik und Bewertung
In Sachen Bilanz ist Lindt deutlich konservativer: Die Bilanz des Konzerns ist netto schuldenfrei; Lindt hält bereinigt einen Netto-Barmittelbestand. Barry finanzierte größere Übernahmen und zeigte ein Verhältnis Nettoschulden/Ebitda von zuletzt rund 1,6 - unproblematisch, aber höher als bei Lindt.
Bei Dividenden zeigt Lindt eine makellose Historie mit stetigen Erhöhungen; über 15 Jahre lag die Ausschüttungssteigerung bei beeindruckenden Raten (inkl. einer einmaligen Jubiläumsdividende). Barry zeigt ebenfalls eine solide Dividendentwicklung mit starken Erhöhungen vor allem seit 2016, jedoch mit einigen marginalen Rückschritten in 2013 und 2015. Lindt gewinnt in der Dividendenhistorie klar.
Das Bewertungsniveau ist ein entscheidender Faktor: Lindt wird traditionell mit einem höheren Bewertungsaufschlag gehandelt (aktuelles KGV deutlich über dem historischen Median), während Barry oft einen Bewertungsabschlag trägt, da der Markt die zyklische B2B‑Komponente und Rohstoffsensitivität einpreist. Das aktuelle Bewertungsbild macht Barry in puncto Risiko/Rendite attraktiver, Lindt aber teurer - und damit anfälliger für enttäuschende Nachrichten.
Innovation, Nachhaltigkeit und Produktstrategie
Barry Callebaut positioniert sich als Innovationspartner für Industriekunden und investiert in Produktinnovationen wie „Ruby“-Schokolade, zuckerreduzierte Rezepturen, pflanzenbasierte Alternativen und Spezialfette. Diese Innovationskraft soll Markenherstellern helfen, Konsumtrends schneller zu bedienen.
Lesen Sie auch: Callebaut Schokolade: Ein umfassender Überblick
Lindt & Sprüngli löst Themen wie Gesundheit und Nachhaltigkeit eher über Markenführung, neue Produktreihen oder limitierte Editionen, die Genuss und aktuelle Trends kombinieren. Beide Unternehmen verstärken zuletzt Investitionen in Nachhaltigkeit und Rückverfolgbarkeit der Lieferketten.
Operative Resilienz in Krisenzeiten
Auch in Rezessionen wird konsumiert: In der langen Sicht haben sowohl Lindt & Sprüngli als auch Barry Callebaut bewiesen, resilient zu sein. Beide Firmen haben den Swiss Performance Index über verschiedene Zeiträume deutlich geschlagen und langfristig hohe Total Returns für Aktionäre erzielt. Dennoch unterscheiden sich die Krisenfestigkeit und das Reaktionsvermögen: Barry zeigte 2008 relative Stärke, Lindt erholte sich nach 2008 und steigerte langfristig Margen und Buchwerte stärker.
Management, Aktionariat und Governance
Das Management beider Unternehmen wird als erstklassig eingeschätzt. Bei Barry haben CEO Antoine de Saint Affrique und sein Finanzchef deutliche Margen- und Kapitalrenditeverbesserungen erreicht. Lindt führt CEO Dieter Weisskopf mit erfahrener Finanzführung und stabiler Leitung. Ein latentes Fragezeichen besteht bei Barry hinsichtlich der Eigentümerstruktur: Die Jacobs-Familie kontrolliert rund 40% und ihre Verkaufsentscheidungen haben den Markt bereits überrascht. Bei Lindt sind bedeutende Stimmrechte bei Vorsorgestiftungen und Pensionskassen gebündelt.
Für wen eignet sich welche Aktie?
- Barry Callebaut: Investoren, die ein fokussiertes B2B‑Wachstum, Innovationskraft in der industriellen Schokoladenproduktion und ein moderateres Bewertungsniveau suchen und volatile Rohstoffzyklen akzeptieren.
- Lindt & Sprüngli: Anleger, die auf Markenstärke, Premiumisierung, beständige Dividendensteigerung und eine schuldenfreie Bilanz setzen und bereit sind, für diese Qualität ein höheres Bewertungsniveau zu bezahlen.
Tabellarischer Vergleich (Kernaussagen)
| Aspekt | Barry Callebaut | Lindt & Sprüngli |
|---|---|---|
| Geschäftsmodell | B2B‑Zulieferer, Industrieschokolade | B2C Premium‑Chocolatier, Markenprodukte |
| Wachstum 2005-2019 (Umsatz CAGR) | ~4% | ~4.8% |
| Margen | Operativ im hohen einstelligen Bereich | Zumeist zweistellige EBIT‑Marge |
| Bilanz | Nettoverschuldung (Nettoschulden/Ebitda ~1.6) | Netto schuldenfrei |
| Dividendenhistorie | Stetig steigend, mit kleinen Rückschlägen | Makellos, stetige Erhöhungen |
| Bewertung | Relativ günstigeres KGV (nach historischem Band) | Hohes KGV, Bewertungsprämie |
Wichtige Beobachtungspunkte für Anleger
- Entwicklung der Kakaopreise und die Fähigkeit, Kosten an Kunden weiterzugeben.
- Vertragsstrukturen von Barry mit Großkunden und Preisanpassungsmechanismen.
- Weitere Margendynamiken bei Lindt durch neue Produkte und Retail‑Expansion.
- Bewertungsbandbreiten: Lindt ist teurer und damit anfälliger bei Enttäuschungen; Barry bietet Potenzial für Aufholbewegungen, aber mit höherer Volatilität.
- Nachhaltigkeitsinitiativen und Rückverfolgbarkeit in Lieferketten als langfristige Werttreiber.
Die Welt der Schoko-Aktien ist bunt und vielfältig. Keines der beiden Unternehmen ist mit dem anderen direkt vergleichbar; vielmehr spiegeln sie unterschiedliche Strategien und Risiko‑Ertragsprofile wider. Anleger sollten daher die Aktie stets im Kontext von Portfolioallokation, Rohstoffrisiken und persönlicher Risikoneigung betrachten.
tags: #Unterschied #Barry #Callebaut #und #Lindt #Geschäftsmodell

