

Lindt Sprüngli Aktie Unternehmensanalyse und Kennzahlen
Die Lindt & Sprüngli Aktie zählt zu den exklusivsten Wertpapieren weltweit und steht für Premium-Qualität im Schokoladenmarkt. Die Firma wurde 1845 in Zürich gegründet und hat sich seither als einer der weltweit führenden Hersteller von Premium-Schokolade etabliert. Ein bedeutender Meilenstein war 1879, als Rudolph Lindt die erste zartschmelzende Schokolade erfand, die zuvor handelsübliche Schokolade qualitativ revolutionierte.
Unternehmensstruktur und Kapitalmarkt
Die Gesellschaft bietet zwei Arten von Anteilsscheinen an: die Namensaktie mit einem Kurs von rund 106.000 CHF und die Partizipationsscheine, die mit etwa 11.100 CHF deutlich erschwinglicher sind und 1:10 zur Namensaktie stehen. Nur Inhaber der Namensaktie besitzen das Stimmrecht auf der Hauptversammlung und erhalten traditionell den begehrten Schokoladenkoffer als exklusives Geschenk. Insgesamt gibt es 232.800 Aktien, was einer Marktkapitalisierung von circa 24,7 Milliarden CHF entspricht.

Der bewusst hohe Aktienkurs trägt zur Wahrung des exklusiven Markenimages bei, wobei Verwaltungsratspräsident Ernst Tanner die Aktie von Berkshire Hathaway als einzigen Konkurrenten im globalen Aktienspektrum über Lindt ansieht.
Marktposition und Produkte
Lindt & Sprüngli hat sich durch organisches Wachstum und gezielte Übernahmen auf dem Weltmarkt stark positioniert. Unter Führung von CEO Ernst Tanner seit 1993 expandierte das Unternehmen maßgeblich international. Neben der Hauptmarke gehören weitere Prestigemarken wie Caffarel, Hofbauer, Küfferle, Ghirardelli und Russell Stover zum Portfolio.
Zu den bekanntesten Produkten zählen der Goldhase (seit 1952), die Lindor Kugeln (seit 1969) als meistverkauftes Produkt und Premium-Schokoladentafeln mit Ursprung im Jahr 1879. Das Sortiment wird durch Pralinés und die hochwertige Excellence-Linie (seit 1989) ergänzt.
Lesen Sie auch: Genuss pur: Lindt Hauchdünne Täfelchen Orange unter der Lupe
Vom „Bean-to-Bar“-Prinzip zum Marktanteil
Lindt & Sprüngli zählt, neben Ferrero, zu den wenigen großen Herstellern, die die gesamte Wertschöpfungskette von der Kakaobohne bis zur Schokolade vollständig kontrollieren und selbst die Kakaobohnen einkaufen sowie verarbeiten. Diese Strategie garantiert höchste Qualität und Differenzierung vom Wettbewerb, zu dem auch Nestlé und Mondelez gehören, die hauptsächlich auf den externen Hersteller Barry Callebaut setzen.

Der weltweite Schokoladenmarkt hat ein Volumen von etwa 120 Milliarden CHF, wovon 40 % auf internationale Markenhersteller entfallen. Während in den Hauptmärkten Europa und Nordamerika das Wachstum moderat ist, wird in Asien das stärkste Wachstum erwartet. Lindt profitiert dabei vom Premiumtrend, insbesondere bei älteren Konsumenten.
Finanzkennzahlen und Bewertung
| Kennzahl | 2023/2024 Wert | 2025/2026 Prognose |
|---|---|---|
| Umsatz | 5,9 Mrd. CHF | Organisches Wachstum 4-6 % p.a. |
| Gewinn | 727 Mio. CHF (8,2 % Steigerung) | 9,0 % prognostiziertes Wachstum |
| KGV | 29,5 (2023) | 34,6 (2025e) / 31,6 (2026e) |
| Dividendenrendite | 1,6 % (2023) | 1,5 % (2025e) / 1,6 % (2026e) |
| Marktkapitalisierung | 24.700 Mio. CHF | - |
| Unternehmenswert (EV) | 25.600 Mio. CHF | - |
| Nettofinanzverschuldung | 900 Mio. CHF | - |
Die Aktie ist trotz der hohen Bewertung historisch betrachtet performant: Über 20 Jahre stieg der Kurs der Namensaktie um 506 %, der Partizipationsschein um 528 %, was einer jährlichen Rendite von rund 9,4-9,6 % entspricht. Die Gesamtrendite inklusive Dividenden liegt über 10 % pro Jahr.
Dividendenentwicklung
Die Dividenden wuchsen in den letzten 10 Jahren durchschnittlich um 8,4 % pro Jahr, aktuell liegt die Rendite bei 1,5 bis 1,6 %. Im Vergleichsuniversum wird Lindt als qualitativ sehr hochwertig bewertet, mit einem Quality-Score von 95 von 100 möglichen Punkten.
Marktherausforderungen und Risiken
Die Branche sieht sich aktuell mit massiv steigenden Kakaopreisen konfrontiert, die sich seit Anfang 2024 auf 8.000 USD pro Tonne mehr als verdoppelt haben. Dies führt bei Lindt ohne Absicherung zu Mehrkosten von 110-150 Mio. CHF pro 1.000 USD Preiserhöhung. Dank langfristiger Verträge mit circa 5.000 Kakaobauern und gezieltem Hedging bleibt die Belastung 2024 bei etwa 85 Mio. CHF. Dennoch wird auch 2025 der hohe Kakaopreis den Konzern belasten.
Lesen Sie auch: Vegane Süßigkeiten: Ein Testbericht
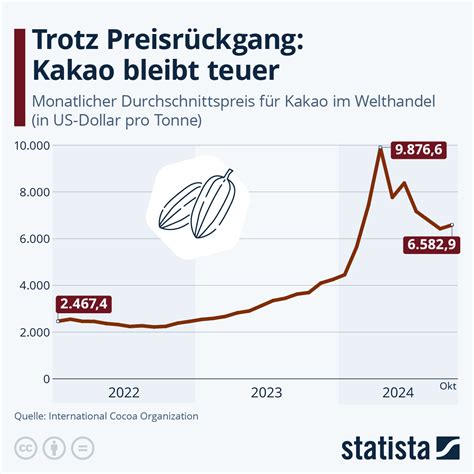
Zudem wirkt die jüngste Preiserhöhung von fast 20 % zwar unterstützend für die Margen, jedoch belastet sie die Absatzmengen erheblich. Seit 2023 fällt der Absatz volatil, was die Herausforderung verstärkt, Preissteigerungen durchzusetzen, ohne das Volumen zu verlieren. Das Spannungsfeld zwischen Preissetzungsmacht und Volumenschwund ist für die Profitabilität entscheidend.
Regulatorische und ökologische Herausforderungen
Ein weiterer Risikofaktor ist die ab Ende 2026 geltende EU-Entwaldungsverordnung, die eine lückenlose Nachverfolgbarkeit der Rohstoffherkunft fordert. Lindt reagiert darauf durch die vollständige Umstellung auf zertifizierte Lieferketten, was Mehrkosten verursacht. Das Unternehmen engagiert sich zudem im eigenen Lindt & Sprüngli Farming Programm, das nachhaltige Anbaumethoden fördert und gegen Kinderarbeit kämpft.
Strategische Ausrichtung und Wachstumsperspektiven
Das Management strebt langfristig ein jährliches organisches Umsatzwachstum von 6-8 % in lokalen Währungen an, bei gleichzeitiger kontinuierlicher Verbesserung der EBIT-Marge. Analysten erwarten moderat höhere Wachstumsraten von etwa 7,3 % in den nächsten drei Jahren.
Die Wachstumsstrategie basiert auf folgenden Säulen:
- Premium-Positionierung: Lindt fokussiert konsequent auf hochwertige Schokoladenprodukte, die vom Preisdruck bei günstigeren Produkten kaum betroffen sind.
- Geografische Expansion: Besonders Wachstumsmärkte wie China, Indien und der Nahe Osten stehen im Fokus. Dort werden anfangs lokale Partner genutzt, um den Markt zu testen.
- Direktvertrieb (D2C): Eigene Boutiquen, Stores und E-Shops stärken die Kundenbindung und sind zugleich profitable Vertriebswege.
- Innovationen und Nachhaltigkeit: Forschung und Entwicklung sichern die Modernität der Produktpalette, während ökologische und soziale Verantwortung zunehmend betont werden.
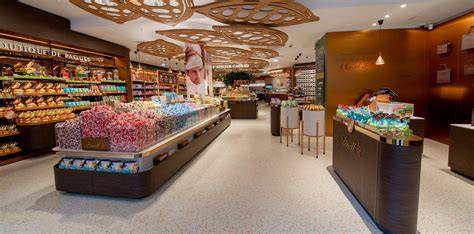
Das Firmen-eigene Ladenetz wurde seit 2009 strategisch ausgebaut und umfasst inzwischen rund 100 Stores weltweit, inklusive Boutiquen, Cafés und Fabrikläden. Diese Erweiterung trug signifikant zur Umsatzsteigerung bei und belegt den engen Bezug von Marke und Kundenerlebnis.
Lesen Sie auch: Ein genauerer Blick auf Lindt Lindor
Geographische Umsatzverteilung
| Region | Anteil am Konzernumsatz |
|---|---|
| USA (inkl. Ghirardelli & Russell Stover) | 35 % |
| Deutschland | 14,7 % |
| Europa insgesamt | ca. 40 % |
| Rest der Welt (Global Travel Retail, Japan, China, Brasilien, Australien) | 13,1 % |
Aktuelle Bewertung und Kursentwicklung
Nach einem starken Wachstum bis 2023 hat die Aktie in den letzten 12 Monaten rund 16 % ihres Wertes verloren, beeinflusst von geopolitischen Unsicherheiten, Konsumzurückhaltung und hohen Kakaopreisen. Das 52-Wochen-Tief lag bei etwa 91.900 CHF, aktuell notiert die Namensaktie bei knapp 93.600 CHF.
Die Dividendenrendite von etwa 1,5 % zeigt Stabilität, die Rentabilität im Premiumsegment bleibt jedoch der zentrale Erfolgstreiber. Ein laufendes Rückkaufprogramm zur Stützung des Aktienkurses ist seit Mai in Kraft und sieht den Rückkauf eigener Aktien im Wert von bis zu einer Milliarde CHF über drei Jahre vor.
Bullisches Szenario
- Starke Premium-Positionierung sichert Zahlungsbereitschaft
- Wachstum in Asien und Global Travel Retail
- Aktienrückkäufe signalisieren Vertrauen
- Potenzial für weitere Preiserhöhungen bei Saisonprodukten
Bärisches Szenario
- Absatzvolumen bleibt durch hohe Preise unter Druck
- Unvorhersehbare Kakaopreis-Volatilität belastet Margen
- Erhöhte Kosten durch regulatorische Anforderungen (EU-Entwaldungsverordnung)
- Schwache Konsumentenstimmung insbesondere in Europa
Langfristige Entwicklung und Wachstum
| Zeitraum | Jährliches Umsatzwachstum (CAGR in CHF) | Wachstum Europa | Wachstum Amerika | Wachstum Rest der Welt |
|---|---|---|---|---|
| Letzte 20 Jahre | 4,2 % | 2,5 % | 5,2 % | 8,2 % |
| Letzte 10 Jahre | 4,9 % | 4,5 % | 3,2 % | 5,7 % |
| Letzte 5 Jahre | 4,0 % | 3,8 % | 4,0 % | 3,7 % |
| Management Ziel nächstes Jahrzehnt | 4-6 % | - | - | - |
Lindt & Sprüngli zeigt eine solide Entwicklung mit stabilem Gewinnwachstum - im Schnitt 7,2 % über 20 Jahre -, wobei die EBIT-Marge weiter gesteigert werden konnte. Trotz leichten Wachstumsverlangsamungen ist die Prognose der Analysten mit 9 % Gewinnwachstum optimistisch.
Zusammenfassung der Unternehmensstärke
- Hohe Preissetzungsmacht durch Premium-Markenpositionierung
- Weltweite Präsenz mit über 120 Ländern und eigenem Ladennetz
- Strenges Nachhaltigkeits- und Lieferkettenmanagement im eigenen Farming-Programm
- Innovative Produktpalette mit starker Markenfamilie
- Solide Bilanz mit moderater Verschuldung und stabiler Dividendenpolitik
Obwohl die Aktie aktuell Volatilität und langfristige Herausforderungen durch steigende Rohstoffkosten ausgesetzt ist, bietet Lindt & Sprüngli durch seine starke Marke, internationale Expansion und fokussierte Wachstumsstrategie Investoren eine attraktive Perspektive.
tags: #Lindt #Sprüngli #Aktie #Unternehmensanalyse #und #Kennzahlen

